

- 1 · Frist sichern:
- Für den Einspruch gilt regelmäßig eine Frist von einem Monat nach Bekanntgabe des Bescheids (§ 355 AO). Die Aussetzung setzt grundsätzlich voraus, dass der Verwaltungsakt mit Einspruch oder Anfechtungsklage angefochten ist. Ein bloßer Antrag auf Änderung des Bescheids genügt nicht.
- 2 · AdV-Antrag mit dem Einspruch verbinden:
- Für den Antrag ist keine besondere Form vorgeschrieben. Aus Nachweisgründen sollte er schriftlich und möglichst zusammen mit dem Einspruch gestellt werden. Wichtig: Der Antrag allein verschiebt die Fälligkeit nicht und verhindert nicht automatisch Säumniszuschläge oder Vollstreckungsmaßnahmen. Geht ein begründeter Antrag vor Fälligkeit ein und wird ihm stattgegeben, soll die Aussetzung im Regelfall ab dem Fälligkeitstag ausgesprochen werden.
- 3 · Strittiges vom Unstrittigen trennen:
- Ausgesetzt wird nur der Betrag, für den die Voraussetzungen vorliegen und die Aussetzung tatsächlich gewährt wird. Der unstrittige Teil bleibt zahlbar. Andernfalls können Säumniszuschläge in Höhe von 1 Prozent für jeden angefangenen Monat der Säumnis entstehen; Berechnungsgrundlage ist der auf den nächsten durch 50 Euro teilbaren Betrag abgerundete rückständige Steuerbetrag (§ 240 AO).
- 4 · Begründung vorbereiten:
- Ein pauschaler Hinweis auf „ernstliche Zweifel“ reicht regelmäßig nicht. Der Antrag sollte erkennen lassen, welche Feststellung angegriffen wird, aus welchen rechtlichen oder tatsächlichen Gründen sie zweifelhaft ist und welcher Betrag ausgesetzt werden soll. Ich prüfe dafür insbesondere den Bescheid, einen Betriebsprüfungsbericht, die Schätzungsgrundlagen und die verfügbare Aktenlage.
Aussetzung der Vollziehung nach § 361 AO: Rechtsanwalt in München
Ein Einspruch gegen einen Steuerbescheid hemmt dessen Vollziehung grundsätzlich nicht: Der festgesetzte Betrag bleibt fällig und kann vollstreckt werden. Soll der strittige Betrag zunächst nicht gezahlt werden, muss regelmäßig zusätzlich die Aussetzung der Vollziehung (AdV) beantragt werden.
Sie kommt insbesondere bei ernstlichen Zweifeln an der Rechtmäßigkeit des Bescheids oder bei unbilliger Härte in Betracht. Der Antrag allein entfaltet allerdings keine automatische aufschiebende Wirkung.
Ich prüfe und begründe den AdV-Antrag gegenüber dem Finanzamt und vertrete Sie, wenn nötig, im gerichtlichen Eilverfahren vor dem Finanzgericht.
Die entscheidenden Fragen.
Sofort
Bescheid erhalten: Die Frist läuft.
Voraussetzungen.
§ 361 Abs. 2 AO nennt zwei eigenständige Gründe für eine Aussetzung.
Ernstliche Zweifel an der Rechtmäßigkeit.
Ernstliche Zweifel an der Rechtmäßigkeit bestehen, wenn bei einer überschlägigen Prüfung gewichtige Gründe für und gegen die Rechtmäßigkeit des Bescheids sprechen und dadurch Unsicherheit in der Beurteilung der Rechts- oder Tatfragen entsteht. Es ist nicht erforderlich, dass die für die Rechtswidrigkeit sprechenden Gründe im Sinne einer Erfolgswahrscheinlichkeit überwiegen (ständige BFH-Rechtsprechung; vgl. BFH, Beschluss vom 27. Oktober 2025 – II B 5/25 (AdV)). In Betracht kommen etwa eine rechtlich angreifbare Schätzung, Feststellungen, die der Aktenlage widersprechen, oder eine ungeklärte Rechtsfrage, für deren abweichende Beurteilung gewichtige Argumente sprechen.
Unbillige Härte.
Eine unbillige Härte kann vorliegen, wenn die sofortige Vollziehung nicht oder nur schwer rückgängig zu machende wirtschaftliche Nachteile oder eine Existenzgefährdung auslösen würde. Die wirtschaftlichen Folgen müssen konkret dargelegt und glaubhaft gemacht werden. Ist der Rechtsbehelf offensichtlich aussichtslos, scheidet eine Aussetzung auch aus diesem Grund aus.
Das Finanzamt kann die Aussetzung von einer Sicherheitsleistung abhängig machen, beispielsweise von einer Bankbürgschaft. Wird eine Sicherheit verlangt, wirkt die Aussetzung grundsätzlich erst, wenn die Sicherheit geleistet ist.
Eine wichtige Besonderheit gilt bei Grundlagen- und Folgebescheiden: Wird die Vollziehung eines Grundlagenbescheids ausgesetzt, ist grundsätzlich auch die Vollziehung der darauf beruhenden Folgebescheide auszusetzen (§ 361 Abs. 3 AO). Dafür ist gegen den Folgebescheid nicht zwingend ein eigener Rechtsbehelf erforderlich.
Verfahrensweg: Erst das Finanzamt, dann das Finanzgericht.
Zuständig ist zunächst regelmäßig das Finanzamt, das den angefochtenen Bescheid erlassen hat. Lehnt es die Aussetzung ganz oder teilweise ab, kann gerichtlicher Eilrechtsschutz nach § 69 FGO beantragt werden.
Der gerichtliche Antrag ist grundsätzlich erst zulässig, wenn das Finanzamt den Aussetzungsantrag ganz oder teilweise abgelehnt hat. Ausnahmen gelten insbesondere, wenn das Finanzamt ohne zureichenden Grund nicht rechtzeitig entscheidet oder eine Vollstreckung droht (§ 69 Abs. 4 FGO).
Das Finanzgericht prüft den Antrag ebenfalls anhand einer summarischen Beurteilung. In dringenden Fällen kann der Vorsitzende entscheiden. Welches Finanzgericht örtlich zuständig ist, richtet sich grundsätzlich nach dem Sitz der beklagten Behörde (§ 38 FGO). Für Verfahren gegen Münchner Finanzämter ist regelmäßig das Finanzgericht München zuständig.
Die Aussetzung gilt für den in der Aussetzungsentscheidung bestimmten Zeitraum und grundsätzlich nur für die jeweilige Rechtsbehelfsstufe. Wird nach der Einspruchsentscheidung Klage erhoben, muss deshalb geprüft werden, ob die Aussetzung fortgilt oder erneut beantragt werden muss.
Läuft parallel ein Steuerstrafverfahren, gehört der Aussetzungsantrag in die Gesamtstrategie. Tatsächliche Angaben und rechtliche Einordnungen können sowohl im Besteuerungs- als auch im Steuerstrafverfahren Bedeutung erlangen. Ich stimme den Vortrag in beiden Verfahren aufeinander ab.
Bereits vollzogen: Was gilt, wenn bereits gezahlt, abgebucht oder gepfändet wurde?
Ist der angefochtene Bescheid bereits vollzogen, kann anstelle der Aussetzung die Aufhebung der Vollziehung beantragt werden (§ 361 Abs. 2 Satz 3 AO; § 69 Abs. 3 Satz 3 FGO). Das kommt etwa in Betracht, wenn der Betrag freiwillig gezahlt, vom Konto abgebucht oder im Wege der Vollstreckung eingezogen wurde.
Die Aufhebung kann innerhalb der gesetzlichen Grenzen zur Erstattung gezahlter Beträge führen. Wird sie rückwirkend angeordnet, kann dies außerdem Auswirkungen auf bereits entstandene Säumniszuschläge haben. Ob und in welchem Umfang eine Rückabwicklung möglich ist, hängt von der konkreten Aussetzungsentscheidung und dem betroffenen Steuerbescheid ab.
Zinsen & Risiko: Was die Aussetzung kostet, wenn der Einspruch verliert.
0,5 Prozent für jeden vollen Monat: Soweit der Einspruch oder die Klage endgültig erfolglos bleibt, fallen auf den geschuldeten Betrag grundsätzlich Aussetzungszinsen an. Der Zinssatz beträgt 0,5 Prozent für jeden vollen Monat, rechnerisch also 6 Prozent pro Jahr (§§ 237, 238 AO). Bei einem mehrjährigen Verfahren kann sich daraus ein erheblicher Betrag ergeben.
Verfassungsmäßigkeit teilweise ungeklärt: Der Bundesfinanzhof hält die Höhe der Aussetzungszinsen für Verzinsungszeiträume vom 1. Januar 2019 bis zum 15. April 2021 für verfassungswidrig und hat die Frage dem Bundesverfassungsgericht vorgelegt (BFH, Beschluss vom 8. Mai 2024 – VIII R 9/23). Das Verfahren ist dort unter dem Aktenzeichen 1 BvL 8/24 anhängig und nach dem veröffentlichten Stand vom 22. August 2026 noch nicht entschieden. Bescheide über Aussetzungszinsen sollten darauf geprüft werden, ob sie vorläufig ergangen sind oder zur Wahrung der Rechte fristgerecht angefochten werden müssen.
Aussetzen oder zahlen? Wer zahlt und später Erfolg hat, erhält den zu viel gezahlten Betrag zurück. Ob und ab wann die Erstattung verzinst wird, hängt von Steuerart, Verzinsungstatbestand und Verfahrensverlauf ab. Prozesszinsen nach § 236 AO setzen grundsätzlich ein gerichtliches Verfahren voraus. Bei Einkommen-, Körperschaft-, Umsatz- und Gewerbesteuer kann daneben unabhängig von einer Klage die Vollverzinsung nach § 233a AO eingreifen. Wer aussetzt und verliert, trägt dagegen das Risiko der Aussetzungszinsen. Für die Entscheidung sind daher Erfolgsaussichten, Liquidität, Verfahrensdauer und Zinsrisiko gemeinsam zu betrachten.
Ohne Aussetzung kann es teurer werden: Wer den fälligen Betrag weder zahlt noch eine Aussetzung erreicht, riskiert Säumniszuschläge und Vollstreckungsmaßnahmen bis hin zur Kontopfändung. Ein rechtzeitig vorbereiteter Antrag dient deshalb auch dem Liquiditätsschutz.
Abgrenzung: Aussetzung, Stundung, Vollstreckungsaufschub und Erlass.
Die Instrumente wirken unterschiedlich. Entscheidend ist insbesondere, ob die Rechtmäßigkeit des Bescheids angegriffen wird oder ob es allein um Zahlungsschwierigkeiten geht.
- Aussetzung der Vollziehung (§ 361 AO):Die Vollziehung eines angefochtenen Bescheids wird für den ausgesetzten Betrag vorläufig gehemmt. Die Fälligkeit als solche wird nicht verschoben. Bleibt der Rechtsbehelf erfolglos, können Aussetzungszinsen entstehen.
- Stundung (§ 222 AO):Die Fälligkeit wird hinausgeschoben, wenn die Einziehung bei Fälligkeit eine erhebliche Härte wäre und der Anspruch durch die Stundung nicht gefährdet erscheint. Eine Stundung wird regelmäßig nur auf Antrag und häufig gegen Sicherheitsleistung gewährt; grundsätzlich fallen Stundungszinsen an (§ 234 AO).
- Vollstreckungsaufschub (§ 258 AO):Eine bereits laufende oder bevorstehende Vollstreckung kann einstweilen eingestellt oder beschränkt werden, wenn sie im Einzelfall unbillig ist. Die Fälligkeit bleibt bestehen; Säumniszuschläge können weiterlaufen.
- Erlass (§ 227 AO):Ist die Einziehung nach Lage des Einzelfalls unbillig, kann der Anspruch ganz oder teilweise erlassen werden. Die gesetzlichen Hürden sind hoch; anders als bei den übrigen Instrumenten entfällt der Anspruch im Umfang des Erlasses endgültig.
Vertretung: Wie ich bei der Aussetzung der Vollziehung vorgehe.
Am Anfang steht die Analyse des Bescheids und der verfügbaren Unterlagen. Auf dieser Grundlage entwickle ich die Einspruchsbegründung und den darauf aufbauenden AdV-Antrag. Tatsächliche und rechtliche Zweifel werden klar herausgearbeitet, beziffert und, soweit möglich, durch Unterlagen und Rechtsprechung belegt.
Ich übernehme die Kommunikation mit der Rechtsbehelfsstelle des Finanzamts, reagiere auf Rückfragen und Sicherheitsverlangen und vertrete Sie bei einer Ablehnung vor dem Finanzgericht. Ein bestehender Steuerberater kann für Zahlen, Buchhaltung und laufende Erklärungen eingebunden bleiben; die Verfahrensführung und die rechtliche Argumentation übernehme ich.
Häufige Fragen
Fragen zur Aussetzung der Vollziehung.
Was bedeutet Aussetzung der Vollziehung beim Finanzamt?
Die Aussetzung der Vollziehung hemmt vorläufig die Vollziehung eines angefochtenen Verwaltungsakts. Der ausgesetzte Betrag muss für die Dauer der wirksamen Aussetzung grundsätzlich nicht gezahlt werden und darf insoweit nicht vollstreckt werden. Voraussetzung ist regelmäßig ein Einspruch oder eine Anfechtungsklage sowie ein gesonderter AdV-Antrag.
Reicht der Einspruch, um vorerst nicht zahlen zu müssen?
Nein. Der Einspruch hat grundsätzlich keine aufschiebende Wirkung. Auch der AdV-Antrag allein stoppt die Vollziehung noch nicht. Erst die gewährte Aussetzung schützt den betroffenen Betrag für den festgelegten Zeitraum vor der Vollziehung.
Ab wann wirkt die Aussetzung der Vollziehung?
Maßgeblich ist die Aussetzungsentscheidung. Geht ein begründeter Antrag vor Fälligkeit ein und wird ihm stattgegeben, soll die Aussetzung im Regelfall ab dem Fälligkeitstag ausgesprochen werden. Ist eine Sicherheitsleistung angeordnet, tritt die Wirkung grundsätzlich erst mit ihrer Leistung ein. Der Antrag sollte deshalb möglichst früh gestellt und vollständig begründet werden.
Brauche ich für die Aussetzung immer einen Einspruch?
Grundsätzlich muss der Verwaltungsakt mit Einspruch oder Anfechtungsklage angefochten sein; ein bloßer Änderungsantrag reicht nicht aus. Eine wichtige Ausnahme betrifft Folgebescheide: Wird die Vollziehung des Grundlagenbescheids ausgesetzt, kann die Aussetzung des Folgebescheids auch ohne eigenen Rechtsbehelf geboten sein.
Was kann ich tun, wenn das Finanzamt bereits abgebucht oder gepfändet hat?
Dann kann die Aufhebung der Vollziehung beantragt werden. Sie ermöglicht innerhalb der gesetzlichen Grenzen die Rückabwicklung eines bereits vollzogenen Bescheids. Ob eine Erstattung oder die Korrektur von Säumniszuschlägen erreicht werden kann, ist im Einzelfall zu prüfen.
Was ist der Unterschied zwischen Stundung und Aussetzung der Vollziehung?
Bei der Aussetzung wird die Rechtmäßigkeit des Bescheids angegriffen; seine Vollziehung wird vorläufig gehemmt. Die Stundung lässt den Bescheid unangetastet und verschiebt die Fälligkeit, weil die sofortige Einziehung eine erhebliche Härte wäre und der Steueranspruch nicht gefährdet erscheint.
Welche Zinsen können bei einer Aussetzung entstehen?
Soweit der Rechtsbehelf endgültig erfolglos bleibt, beträgt der gesetzliche Zinssatz grundsätzlich 0,5 Prozent für jeden vollen Monat. Die Verfassungsmäßigkeit dieses Satzes ist für bestimmte Verzinsungszeiträume Gegenstand des beim Bundesverfassungsgericht anhängigen Verfahrens 1 BvL 8/24.
Wann kann ich zum Finanzgericht gehen?
Ein gerichtlicher Antrag nach § 69 FGO ist grundsätzlich möglich, nachdem das Finanzamt den AdV-Antrag ganz oder teilweise abgelehnt hat. Ohne vorherige Entscheidung des Finanzamts kommt er insbesondere in Betracht, wenn die Behörde ohne zureichenden Grund nicht rechtzeitig entscheidet oder eine Vollstreckung droht.
Was kostet die Vertretung im Aussetzungsverfahren?
Die Abrechnung richtet sich nach Gegenstand, Umfang und Verfahrensstand. Je nach Mandat kommt eine Honorarvereinbarung oder in geeigneten Fällen eine Abrechnung nach dem Rechtsanwaltsvergütungsgesetz in Betracht. Besteht eine Rechtsschutzversicherung, kann geprüft werden, ob Deckungsschutz besteht. Die Abrechnungsgrundlage und die voraussichtlichen Kosten bespreche ich vor der Mandatierung transparent mit Ihnen. Weitere Informationen finden Sie unter Kosten.
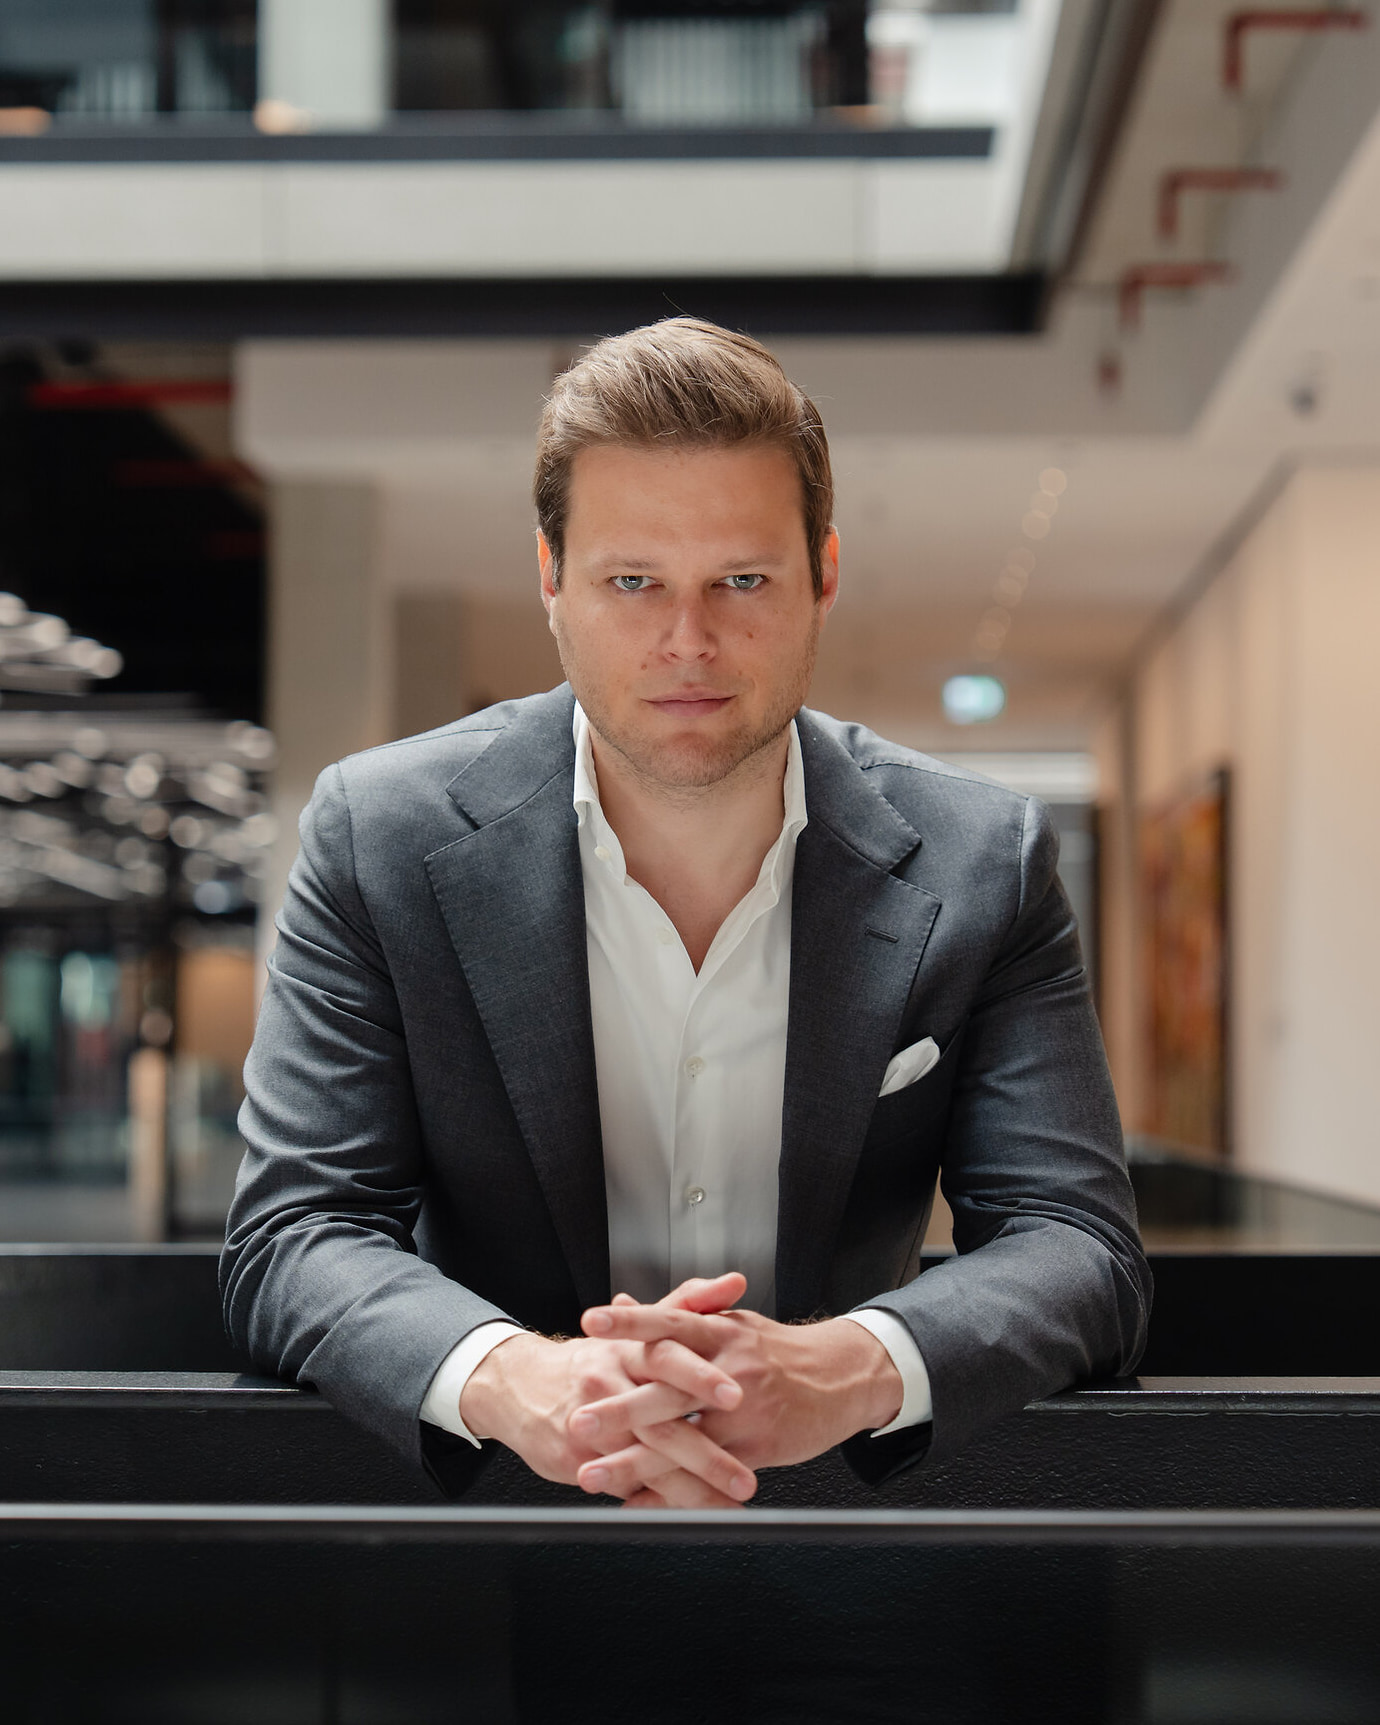
Zur Person
Wer Sie vertritt.
Ich vertrete Unternehmer, Geschäftsführer und Privatpersonen im Streit mit der Finanzverwaltung: vom Einspruch über die Aussetzung der Vollziehung bis zum Finanzgericht. Mein Kanzleisitz ist München; ich bin bundesweit tätig.
Kontakt aufnehmen →Kontakt
Schildern Sie mir Ihre Situation.
Diskret und unverbindlich. Ihre Nachricht erreicht mich direkt.
089 248898720 kanzlei@rechtsanwalt-kellner.deVielen Dank.
Ihre Nachricht ist eingegangen. Ich melde mich zeitnah zurück.